İK Yazılımı Bütçesi Neden Stratejik
Bir Planlama Gerektirir?
İnsan kaynakları teknolojilerine ayrılan bütçeler,
kurumların dijital dönüşüm öncelikleri içerisinde giderek daha fazla
değerlendirme konusu hâline geliyor. Çalışan sayısındaki değişimler,
organizasyonel yapıların karmaşıklaşması, farklı lokasyonlarda yürütülen
operasyonlar ve veri odaklı yönetim ihtiyacı, İK yazılımlarına yönelik yatırım
kararlarını etkileyebiliyor.
Ancak İK yazılımı bütçesi oluşturmak, yalnızca lisans
veya abonelik maliyetlerini belirlemekten ibaret değildir. Yazılımın mevcut
süreçlerle uyumu, kurumsal sistemlerle entegrasyonu, kullanıcıların adaptasyonu
ve uzun vadeli sürdürülebilirliği de bütçe planlamasında dikkate alınabilecek
unsurlar arasında yer alır.
Özellikle üst düzey insan kaynakları yöneticileri
açısından bütçe planlaması, teknoloji ihtiyacının finansal kaynaklarla
ilişkilendirildiği stratejik bir karar sürecidir.
Bu süreçte temel soru, yalnızca “İK yazılımına ne
kadar bütçe ayrılmalı?” olmamalıdır. Bunun yanında “Hangi kurumsal ihtiyaçlar
önceliklendirilmeli ve ayrılan kaynaklar organizasyonun hedeflerini nasıl
destekleyebilir?” sorusuna da yanıt aranabilir.
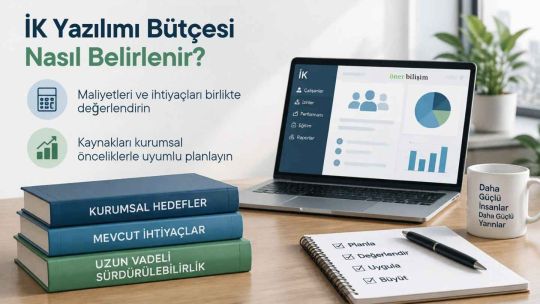
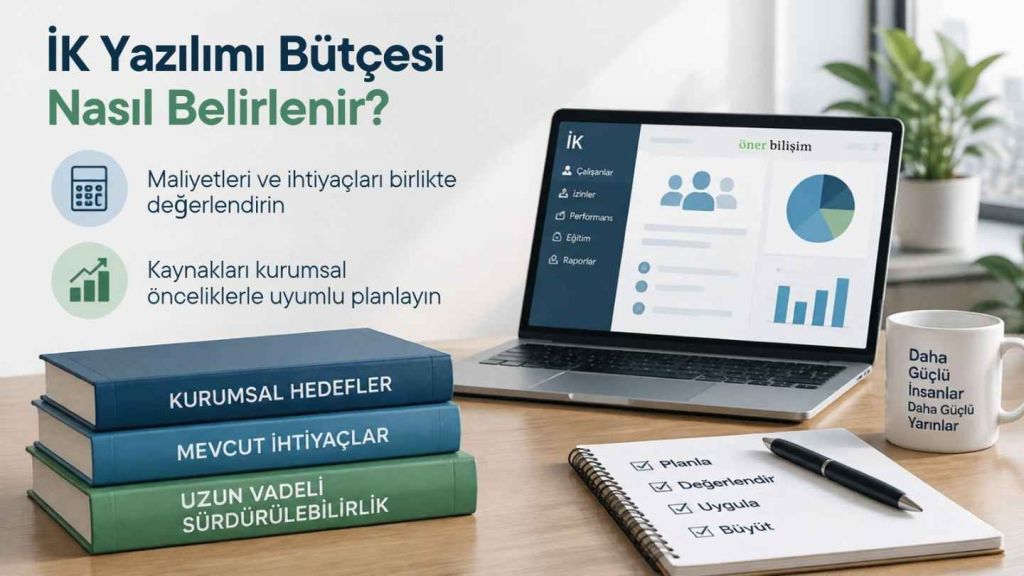
İK yazılımı bütçesinin kurumsal hedeflerle birlikte
değerlendirilmesi, yatırımın kapsamının daha sağlıklı belirlenmesine ve
kaynakların öncelikli ihtiyaçlara yönlendirilmesine yardımcı olabilir.
İK Yazılımı Bütçesi Oluştururken
Mevcut İhtiyaçlar Nasıl Analiz Edilmeli?
Bütçe planlamasının başlangıç noktalarından biri,
kurumun mevcut insan kaynakları süreçlerinin değerlendirilmesidir.
Özellikle farklı sistemlerin kullanıldığı
organizasyonlarda personel özlük yönetimi, bordro, izin, performans, işe alım
ve eğitim gibi süreçler birbirinden bağımsız uygulamalar üzerinden
yürütülebilir.
Bu yapı, bazı durumlarda manuel veri aktarımına,
tekrar eden işlemlere ve raporlama süreçlerinde ek iş yüküne neden olabilir.
Bütçe oluşturulmadan önce mevcut sistemlerin hangi
ihtiyaçlara yanıt verdiği ve hangi alanlarda geliştirme gereksinimi bulunduğu
incelenebilir.
Operasyonel ihtiyaçların
belirlenmesi
İK ekiplerinin günlük faaliyetlerinde karşılaştığı
zorlukların değerlendirilmesi, yatırım önceliklerinin anlaşılmasını
kolaylaştırabilir.
Örneğin izin taleplerinin manuel yöntemlerle takip
edilmesi, onay süreçlerinde gecikmelere veya kayıtların izlenmesinde güçlüklere
neden olabilir.
Benzer şekilde farklı kaynaklardan derlenen çalışan
verileri, raporlama faaliyetlerinin daha fazla zaman gerektirmesine yol
açabilir.
Bu tür ihtiyaçların belirlenmesi, bütçenin hangi
süreçlere öncelik verilerek oluşturulabileceğine ilişkin bir çerçeve
sağlayabilir.
Stratejik insan kaynakları
ihtiyaçlarının değerlendirilmesi
İK yazılımı yatırımları yalnızca mevcut operasyonel
sorunlara yönelik olmayabilir.
Organizasyonel büyüme, yetenek yönetimi, çalışan
deneyimi ve iş gücü planlaması gibi alanlar da teknoloji ihtiyaçlarını
etkileyebilir.
Bu nedenle bütçe planlamasında bugünün süreçleriyle
birlikte gelecekte ortaya çıkabilecek ihtiyaçların da değerlendirilmesi yararlı
olabilir.
İK Yazılımı Bütçesinde Hangi
Maliyet Kalemleri Yer Almalı?
İK yazılımı maliyetleri, tercih edilen teknoloji
modeline, kurumun büyüklüğüne, uygulama kapsamına ve entegrasyon ihtiyaçlarına
bağlı olarak değişebilir.
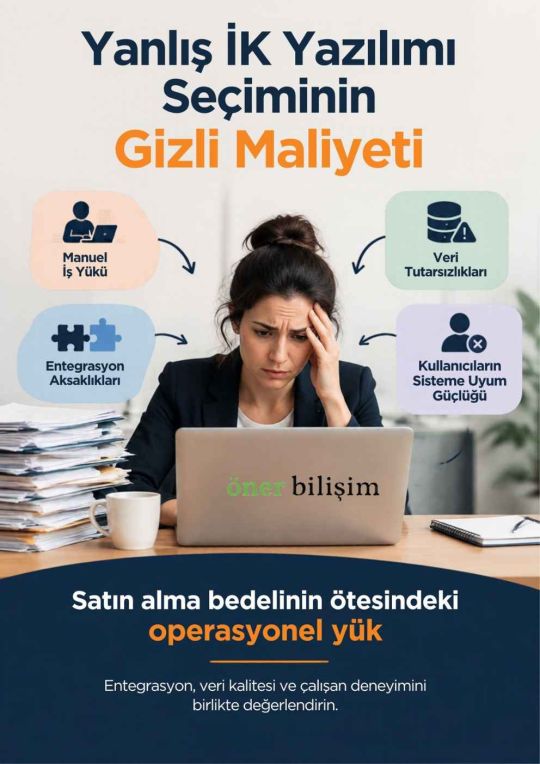
Bu nedenle bütçenin yalnızca yazılımın satın alma
bedeli üzerinden hazırlanması, projenin toplam kaynak ihtiyacının eksik
değerlendirilmesine neden olabilir.
Lisans ve abonelik maliyetleri
İK yazılımlarında farklı lisanslama ve abonelik
modelleri kullanılabilir.
Kullanıcı sayısı, çalışan sayısı, tercih edilen
modüller ve hizmet kapsamı gibi unsurlar fiyatlandırmayı etkileyebilir.
Bütçe değerlendirmesinde mevcut kullanıcı ihtiyacının
yanında organizasyonun büyüme beklentileri de dikkate alınabilir.
Kurulum ve yapılandırma maliyetleri
Yeni yazılımın kurumun süreçlerine uygun biçimde
yapılandırılması için uygulama çalışmalarına ihtiyaç duyulabilir.
Organizasyon yapılarının tanımlanması, kullanıcı
yetkilerinin belirlenmesi, onay mekanizmalarının oluşturulması ve iş
akışlarının düzenlenmesi bu kapsamda değerlendirilebilir.
Kurumsal süreçlerin karmaşıklığı, uygulama süresini ve
ihtiyaç duyulan kaynakları etkileyebilir.
Veri geçişi ve entegrasyon
maliyetleri
Mevcut çalışan verilerinin yeni sisteme aktarılması,
bütçe planlamasında ayrıca ele alınabilecek bir konudur.
Verilerin temizlenmesi, farklı sistemlerdeki
kayıtların eşleştirilmesi ve aktarım sonrasında doğrulama yapılması ek çalışma
gerektirebilir.
Ayrıca bordro, finans, zaman yönetimi ve diğer
kurumsal uygulamalarla entegrasyon ihtiyacı bulunuyorsa bu çalışmalar da
bütçeye dahil edilebilir.
Eğitim ve kullanıcı destek
maliyetleri
Yeni bir İK yazılımının kullanıma alınması,
çalışanların ve yöneticilerin farklı süreçlere uyum sağlamasını gerektirebilir.
Bu nedenle kullanıcı eğitimleri, iç iletişim
faaliyetleri, dokümantasyon ve geçiş döneminde sunulacak destek hizmetleri için
kaynak ayrılması düşünülebilir.
Toplam Sahip Olma Maliyeti Bütçe
Planlamasını Nasıl Etkiler?
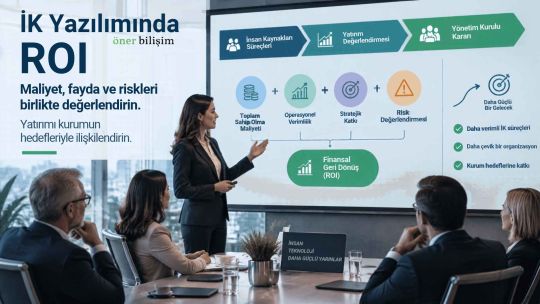
İK yazılımı bütçesi hazırlanırken toplam sahip olma
maliyeti yaklaşımı, yatırımın uzun vadeli etkilerinin değerlendirilmesine
yardımcı olabilir.
Bu yaklaşım, yalnızca başlangıç maliyetlerine değil,
yazılımın kullanım süresi boyunca ortaya çıkabilecek giderlere de odaklanır.
Bakım hizmetleri, teknik destek, sistem
güncellemeleri, güvenlik gereksinimleri, ek geliştirmeler ve gelecekteki
entegrasyon ihtiyaçları bu kapsamda ele alınabilir.
Özellikle büyüme planları bulunan kurumlarda, çalışan
sayısındaki artışın veya yeni lokasyonların sisteme dahil edilmesinin maliyet
üzerindeki etkileri değerlendirilebilir.
Bunun yanında mevcut yazılımlardan yeni bir platforma
geçiş sırasında oluşabilecek geçici operasyonel yükler de göz önünde
bulundurulabilir.
Toplam sahip olma maliyetinin değerlendirilmesi,
başlangıçta daha düşük maliyetli görünen bir çözümün uzun vadede farklı kaynak
ihtiyaçları oluşturup oluşturmayacağının anlaşılmasını destekleyebilir.
Bu nedenle bütçe kararlarında kısa vadeli maliyetler
ile uzun vadeli sürdürülebilirlik arasında dengeli bir yaklaşım benimsenmesi
yararlı olabilir.
İK Yazılımı Bütçesi Kurumsal
Önceliklerle Nasıl Uyumlu Hâle Getirilir?
İnsan kaynakları teknolojilerine yönelik bütçe
talepleri, kurumun genel yatırım planları içerisinde diğer departmanların
ihtiyaçlarıyla birlikte değerlendirilebilir.
Bu nedenle İK yazılımı bütçesinin yalnızca departman
ihtiyaçlarına dayandırılması, yatırımın üst yönetim tarafından
önceliklendirilmesini zorlaştırabilir.
Bütçe gerekçesi oluşturulurken teknoloji yatırımının
kurumsal hedeflerle ilişkisi açıklanabilir.
Örneğin operasyonel verimlilik kurumun öncelikleri
arasında yer alıyorsa manuel süreçlerin azaltılması ve raporlama
faaliyetlerinin geliştirilmesi ön plana çıkarılabilir.
Organizasyonel büyümenin gündemde olduğu kurumlarda
ise ölçeklenebilirlik, merkezi veri yönetimi ve farklı lokasyonların ortak
sistem üzerinden yönetilebilmesi daha fazla önem kazanabilir.
Çalışan deneyiminin geliştirilmesine odaklanan
organizasyonlarda self-servis uygulamalar, dijital erişilebilirlik ve süreç
şeffaflığı gibi konular değerlendirilebilir.
Bu yaklaşım, İK yazılımı bütçesinin yalnızca bir
teknoloji harcaması olarak değil, kurumsal hedefleri destekleyebilecek bir
yatırım olarak ele alınmasına yardımcı olabilir.
Modüler İK Yazılımı Yaklaşımı Bütçe
Yönetimini Nasıl Etkileyebilir?
İK yazılımı seçiminde tüm süreçlerin aynı anda
dijitalleştirilmesi yerine aşamalı bir uygulama yaklaşımı değerlendirilebilir.
Modüler yapıya sahip sistemlerde kurumun öncelikli
ihtiyaçlarına yönelik uygulamaların devreye alınması, bütçenin farklı dönemlere
yayılmasına olanak tanıyabilir.
Örneğin personel özlük yönetimi ve izin süreçleri
öncelikli ihtiyaçlar arasında bulunuyorsa uygulama planı bu alanlardan
başlayacak şekilde oluşturulabilir.
Daha sonraki aşamalarda performans yönetimi, eğitim,
yetkinlik ve diğer insan kaynakları süreçlerinin sisteme dahil edilmesi
değerlendirilebilir.
Bununla birlikte aşamalı uygulama yaklaşımının her
kurum için aynı düzeyde avantaj sağlayacağı varsayılmamalıdır.
Modüller arasındaki bağımlılıklar, entegrasyon
ihtiyaçları ve proje yönetimi gereksinimleri, toplam maliyeti ve uygulama
süresini etkileyebilir.
Bu nedenle modüler uygulama kararının yalnızca
başlangıç bütçesi üzerinden değil, uzun vadeli sistem mimarisi ve kurumsal
hedefler çerçevesinde değerlendirilmesi yararlı olabilir.
İK Yazılımı Bütçesinde Riskler ve
Beklenmeyen Giderler Nasıl Yönetilebilir?
Teknoloji yatırımlarında uygulama sürecinde ortaya
çıkabilecek belirsizlikler, bütçe planlamasının önemli bir parçasını
oluşturabilir.
Özellikle veri geçişi, entegrasyon çalışmaları, kapsam
değişiklikleri ve kullanıcı adaptasyonu gibi alanlarda başlangıçta öngörülmeyen
ihtiyaçlar gündeme gelebilir.
Bu nedenle bütçe hazırlanırken proje kapsamının açık
biçimde tanımlanması ve olası değişikliklerin nasıl yönetileceğine ilişkin bir
yaklaşım oluşturulması düşünülebilir.
İnsan kaynakları, finans ve bilgi teknolojileri
ekiplerinin planlama sürecine birlikte katılması, farklı maliyet kalemlerinin
daha kapsamlı değerlendirilmesine katkıda bulunabilir.
Ayrıca tedarikçi sözleşmelerinde yer alan hizmet
kapsamı, destek koşulları, ek geliştirme ücretleri ve sözleşme yenileme
hükümleri de bütçe değerlendirmesinde incelenebilir.
Beklenmeyen giderlere yönelik bir bütçe rezervi
oluşturulması, uygulama sürecindeki değişikliklerin finansal etkilerini
yönetmeyi kolaylaştırabilir.
Ancak ayrılacak rezervin düzeyi, kurumun risk
yaklaşımına ve projenin kapsamına göre belirlenebilir.
İK Yazılımı Bütçesi Üst Yönetime
Nasıl Sunulmalı?
Üst yönetim seviyesinde hazırlanacak bütçe
sunumlarında teknik detaylardan çok yatırımın kurumsal ihtiyaçlarla ilişkisine
odaklanılması yararlı olabilir.
Sunumda öncelikle mevcut insan kaynakları süreçlerinde
karşılaşılan zorluklar açıklanabilir.
Ardından önerilen yazılım yatırımının hangi
ihtiyaçlara yanıt vermesinin beklendiği ve uygulama kapsamının nasıl
belirlendiği ortaya konulabilir.
Bütçe bölümünde lisans, kurulum, entegrasyon, veri
geçişi, eğitim ve sürdürülebilirlik maliyetleri ayrı başlıklar altında
değerlendirilebilir.
Bunun yanında yatırımın beklenen operasyonel
katkıları, uygulama riskleri ve başarı göstergeleri de sunumun kapsamına dahil
edilebilir.
Özellikle finans ve bilgi teknolojileri ekipleriyle
ortak değerlendirme yapılması, bütçe talebinin farklı kurumsal öncelikler
açısından ele alınmasını destekleyebilir.
Bu yaklaşım, İK yazılımı bütçesinin yalnızca bir
departman harcaması olarak değil, organizasyon genelinde etkileri olabilecek
bir teknoloji yatırımı olarak değerlendirilmesine yardımcı olabilir.
İK Yazılımı Bütçesinde Uzun Vadeli
Sürdürülebilirlik Neden Önemlidir?
İK yazılımı yatırımları, kurumların değişen
ihtiyaçlarına uyum sağlayabilecek bir teknoloji altyapısı oluşturma hedefiyle
ilişkilendirilebilir.
Bu nedenle bütçe planlamasında yalnızca mevcut
operasyonel ihtiyaçların değil, gelecekte ortaya çıkabilecek gereksinimlerin de
değerlendirilmesi önem taşıyabilir.
Organizasyonel büyüme, yeni lokasyonların açılması, iş
süreçlerinin değişmesi veya farklı uygulamalarla entegrasyon ihtiyacının ortaya
çıkması, teknoloji altyapısında yeni düzenlemeler gerektirebilir.
Bu tür değişikliklerin bütçe üzerindeki olası
etkilerinin önceden değerlendirilmesi, yatırımın uzun vadeli planlanmasını
destekleyebilir.
Ayrıca yazılımın güncellenebilirliği, destek
hizmetlerinin kapsamı ve kurumun teknoloji stratejisiyle uyumu da
sürdürülebilirlik açısından ele alınabilecek konular arasında yer alır.
Böylece İK yazılımı bütçesi, yalnızca mevcut
ihtiyaçlara yönelik bir harcama planı olmaktan çıkarak insan kaynakları dijital
dönüşümünün finansal yol haritasının bir parçası hâline gelebilir.
İK Yazılımı Bütçesi Kurumsal
İhtiyaçlarla Birlikte Değerlendirilmeli
İK yazılımı bütçesinin oluşturulması, teknoloji
maliyetlerinin belirlenmesinin ötesinde stratejik bir planlama süreci olarak
ele alınabilir.
Mevcut insan kaynakları süreçlerinin analiz edilmesi,
öncelikli ihtiyaçların belirlenmesi, toplam sahip olma maliyetinin
değerlendirilmesi ve uygulama risklerinin dikkate alınması, bütçe kararlarının
daha kapsamlı biçimde verilmesini destekleyebilir.
Üst düzey İK yöneticileri açısından temel hedef,
yalnızca yazılım satın almak için kaynak oluşturmak değil, ayrılan bütçenin
kurumun insan kaynakları stratejisiyle nasıl ilişkilendirilebileceğini ortaya
koymaktır.
Bu noktada operasyonel gereksinimlerin, teknoloji
altyapısının ve uzun vadeli organizasyonel hedeflerin birlikte
değerlendirilmesi önem kazanabilir.
Öner Bilişim, insan kaynakları teknolojilerine yönelik
karar süreçlerinde kurumların mevcut ihtiyaçlarını, dijital dönüşüm
önceliklerini ve sistem entegrasyonu gereksinimlerini birlikte ele alan bir
yaklaşımı benimsemektedir.
İK yazılımı bütçesinin kurumsal hedeflerle uyumlu
biçimde planlanması, teknoloji yatırımlarının daha sürdürülebilir ve
ölçülebilir bir çerçevede değerlendirilmesine katkıda bulunabilir.